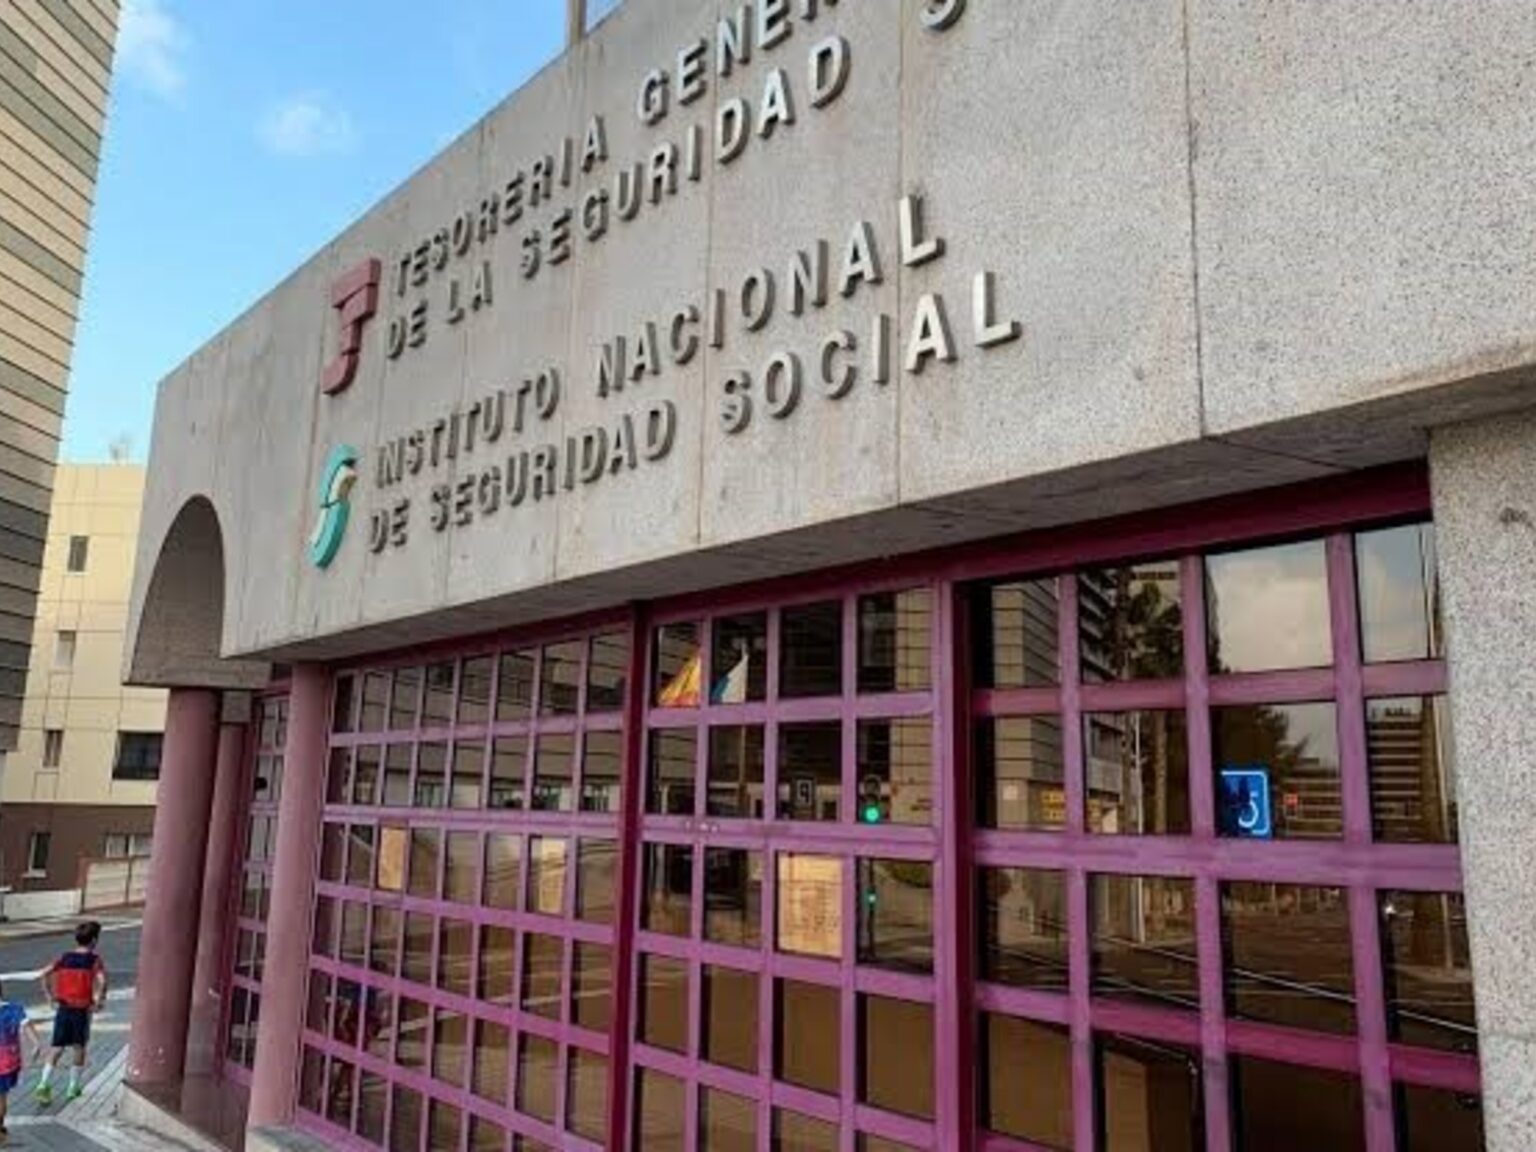
Una jubilada de Alicante que donó una vivienda a su hijo deberá devolver 3.728,48 euros a la Seguridad Social de España, el monto que cobró en 2021 como complemento de su pensión de jubilación.Aunque no recibió dinero por la casa, para la ley española la donación contó como un ingreso, y eso la dejó por encima del tope que permite cobrar ese extra.El Tribunal Superior de Justicia de la Comunidad Valenciana confirmó la devolución en una sentencia de junio de 2026.Donó una vivienda a su hijo y ahora debe devolver más de 3.700 euros a la Seguridad Social por su pensión de jubilaciónLa mujer cobra 588,59 euros por mes desde noviembre de 2019, cuando se jubiló después de trabajar por cuenta propia.Como ese monto no llega a la pensión mínima, el Estado le suma un extra que en España se llama complemento a mínimos. En marzo de 2026 lo cobraban 2.108.559 pensionados, el 22,3% de las 9.465.415 pensiones contributivas del país.En julio de 2021, ella y su marido le escrituraron la casa al hijo, y en la declaración de impuestos de ese año cada uno anotó una ganancia de 4.654,01 euros por la operación.Con ese número, la Seguridad Social calculó que se había pasado del tope de ingresos y en julio de 2023 le pidió la plata de vuelta.La jubilada presentó un reclamo que fue rechazado, perdió en el Juzgado de lo Social número 2 de Alicante en junio de 2025 y volvió a perder en la apelación.La defensa sostuvo que regalar una casa no deja plata disponible para los gastos de todos los días.La ley de la Seguridad Social, en su artículo 59, toma la definición de ingreso del impuesto a la renta español, el IRPF, que trata una donación en vida como si fuera una venta.La ganancia sale de restar lo que costó la casa al valor que tiene cuando se regala, con el precio de mercado como techo.“La ausencia de un ingreso efectivo de dinero no basta”, señala el fallo, que se apoyó en la sentencia 797/2019 del Tribunal Supremo. En ese caso ya se habían contado como ingreso las rentas de inmuebles de un jubilado que no cobraba nada por ellos.Si la casa hubiera pasado al hijo por herencia, el impuesto no habría registrado ninguna ganancia. Ahora, la jubilada no tiene que pagar las costas del juicio porque litigó con el beneficio de justicia gratuita.En 2026, el tope de otros ingresos es de 9.442 euros por año, según el Real Decreto 39/2026, y sube a 11.013 con cónyuge a cargo. En 2025 era de 9.193 euros.La pensión mínima de jubilación para mayores de 65 sin cónyuge a cargo es de 12.441,80 euros por año y llega a 17.592,40 con cónyuge a cargo. Para los menores de 65 sin cónyuge, el piso es de 11.590 euros. Esos montos subieron un 7% en 2026.El que pasa el tope pierde el extra incluso si su pensión sigue por debajo de la mínima, pero la pensión en sí no baja.En Castilla y León, otro tribunal le evitó a un jubilado devolver 5.538,40 euros después de vender su casa, porque era su vivienda habitual y esa venta estaba exenta del impuesto. Esa exención no corría para la jubilada de Alicante.
Donó una vivienda a su hijo y ahora debe devolver más de 3.700 euros a la Seguridad Social por su pensión de jubilación | FM Avenida

Comparte este artículo
No hay comentarios